


特斯拉:造车硬抗,AI 大饼只摊不兑?
作者:水悠悠予安
时间:2026-07-27
浏览:16
特斯拉2026年二季度财报利润端不及预期。汽车收入符合预期,但毛利率下滑;储能业务收入与毛利率均低于预期。AI投入持续增加,研发与资本开支高企,经营利润大幅下滑,自由现金流转负。Optimus、Robotaxi及FSD的关键进展未获确认,市场对AI变现前景担忧加剧。
本文目录
 ## 海豚君观点
总的来说,在本季度交付量大超预期、市场相应拔高了对本次财报的期待之后,特斯拉交出了一份利润端并不及预期的成绩单。
核心卖车业务单价仍在环比小幅下滑,而真实的卖车毛利率,即使在规模效应释放带来的单车摊折成本降低,以及FSD高毛利订阅收入增厚的情况下,反而环比下滑了近3个百分点,至16.3%。
除了上季度的一次性收益(约2.5亿美元保修和关税优惠,贡献约2个百分点)不复存在,卖车单价的持续下滑以及原材料成本(锂、钢、铝、铜、DRAM)的上涨,共同构成了毛利率的拖累。
作为特斯拉第二成长曲线的储能业务,同样表现不佳。储能毛利率环比暴跌20个百分点,至仅20%。主要原因在于1Q26的一次性关税收益(约2.5亿美元)不再重复,以及储能单价的下滑。管理层预计,储能毛利率将随竞争加剧和关税影响而趋势性下降,长期可能稳定在20%出头的中低区间。这大幅低于之前30%+的稳态水平,也反映出储能领域的竞争,即使在特斯拉的“基本盘”美国市场,也在实质性加剧。
因此,本季度在大超预期的交付量背后,整体利润端的表现并不及预期,核心经营利润仍在环比下滑。而在持续加大的资本开支(Capex)投入下,特斯拉的自由现金流已然转负(环比下滑25亿美元至-11亿美元)。
但特斯拉仍然维持今年Capex超250亿美元不变(主要用于扩大Robotaxi车队、扩充Optimus产能、建设半导体工厂、提升太阳能制造产能以及AI算力基础设施建设)。这意味着,下半年Capex仍需投入约167亿美元(上半年约83亿美元)。在汽车业务和储能业务利润率均承压的情况下,经营现金流如何覆盖日益增加的Capex投入,将是一个大问题。
**从特斯拉股价来看,汽车业务仅占市值约1/3不到。市场对特斯拉的关注重心,已逐步从汽车业务转向AI业务。汽车和储能,更多是充当“现金流奶牛”的角色。**
**由于特斯拉市值约2/3高度取决于AI业务的开展,每季度的财报也是检验其宏大AI业务兑现节点是否如预期,以及AI领域未来增长计划的关键时刻。**
**① Optimus:未给出关键节点确认**
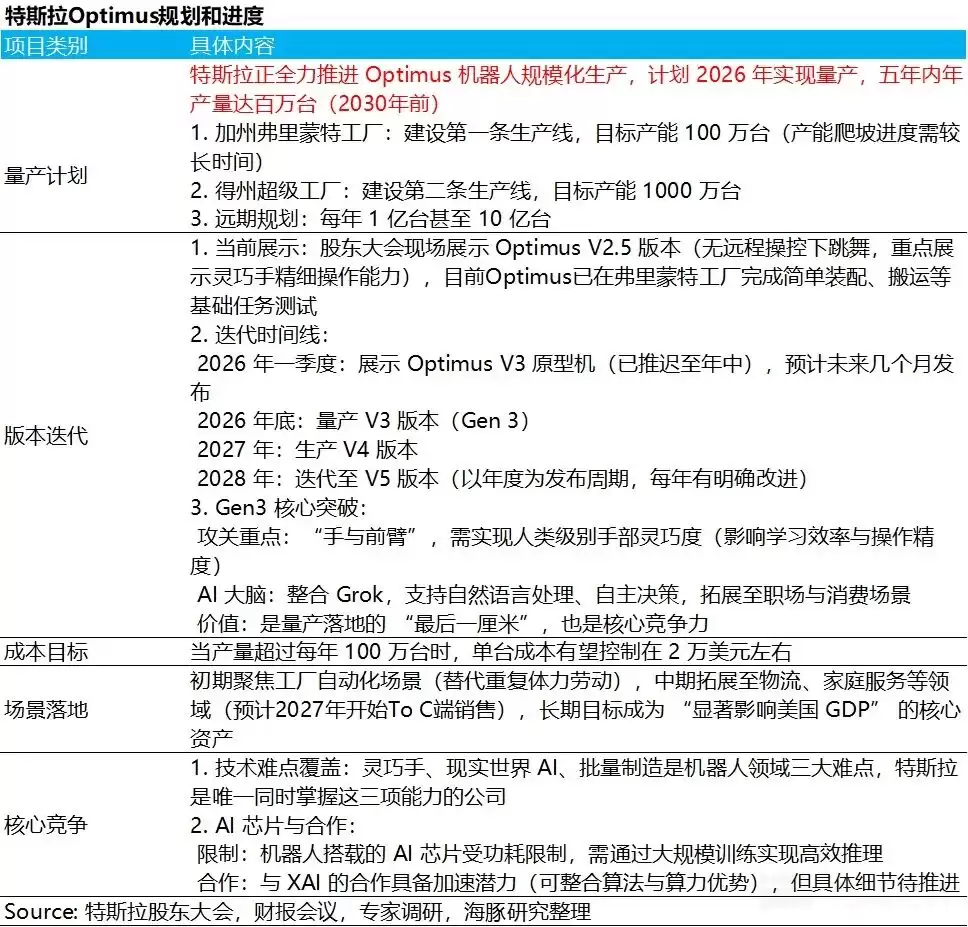
由于Optimus的进展已经从概念阶段进入生产准备阶段,实质性的进展(如完成设计、启动生产、获取外部订单)对于支撑其远期规模化愿景(2030年百万台级别)和估值尤为重要。
**在上季度电话会中,特斯拉给出了明确指引:**
* **Optimus V3展示时间:** V3设计已经接近完成,计划在今年年中(Middle of this year)展示。
* **量产时间:** 弗里蒙特(Fremont)工厂正在准备启动生产,管理层预计在7月下旬或8月左右开始生产。同时,第二座Optimus工厂正在Giga Texas建设,预计2027年夏季投产。
* **量产进度:** 马斯克表示,这是一个包含超过10,000个独特零部件的全新产品和全新供应链,初期生产速度将非常缓慢,预计到明年(2027年),产能才会提升至可观数字。
但根据MS引述行业报道,特斯拉已开始向供应商下达每周1,000台(9月前)和2,000-2,500台(年底前)的产能指引,所以市场对Optimus的量产进度又开始有所期待。
* **应用场景:** Optimus已开始在特斯拉工厂内执行简单任务,管理层预计“明年某个时候”将能在特斯拉之外的公司中发挥作用。
**而此次电话会中,上述关键节点都未得到再次确认。特斯拉仅画了一个更大的饼:预计Optimus 4的目标年产能达到1000万台/年,相比Optimus 3(100万台)提升一个数量级。**
 **② Robotaxi:投资者等待的大规模商业化“拐点”同样未得到验证**
特斯拉自动驾驶方案的核心优势,在于其有望凭借约3万美元的低成本车型、无需前期采集高精地图,实现比同行更快的规模化扩张。因此,Robotaxi也被市场认为是特斯拉股价最核心的驱动力之一(相比于Optimus业务变&现更快、可行性更强)。投资者最关心的,仍然是Robotaxi扩张的城市及区域、“无人监督驾驶”在总行程中的比例,以及Cybercab的生产进度。
**但在投资者看来,目前Robotaxi的落地进度仍然偏“慢”:**
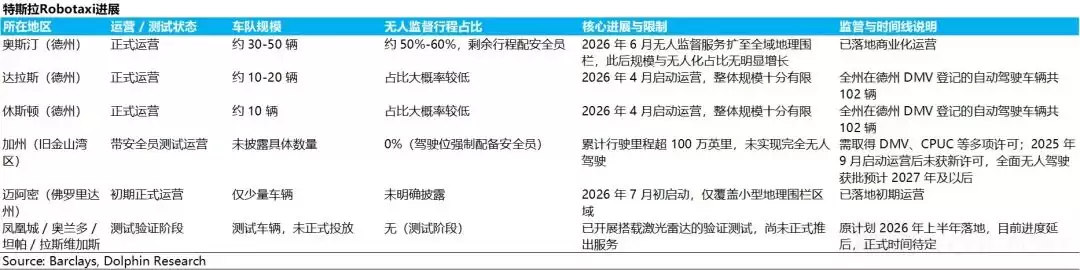
特斯拉仅在奥斯汀运营着约30-50辆的小型车队,其中仅约50-60%的行程已实现无人监督。相比之下,特斯拉在Robotaxi的商业化规模上显著落后于Waymo——后者已拥有约3,800辆车,在30多个城市运营。特斯拉仍处于商业化早期阶段。
因此,Robotaxi虽然目前进展仍较为缓慢,但市场对其期望极高,将其视为特斯拉估值的关键。投资者正在急切地等待一个证明其能够大规模商业化的“拐点”。
在上季度电话会中,特斯拉也给出了Robotaxi的运营展望:希望年底前在十余个州实现无监督运营。但受制于严苛的安全验证,且目前的测试车队仍运行于V14.3版本,在大幅提升安全上限的V15重构版本问世前,管理层认为大规模部署Robotaxi并不合理。因此,2026年Robotaxi及无监督FSD不会产生重大报表贡献,财务爆发点被锚定在2027年。
**但此次电话会中,特斯拉仅提及新城市的推广难度和所需时间持续下降,未来目标是从“逐城市”扩展为“整州覆盖”,且希望达到99%级别可靠性,以及专门积累和Cybercab相关的形式数据后才能大规模投放。这其实也在一定程度上隐含了,Robotaxi的大规模扩张可能还要继续延后。**
**对于Cybercab(3万美元车型,专用两座、无方向盘),目前已于2026年4月开始试生产,但产量有限,尚未进入大规模生产阶段。特斯拉对于Cybercab何时大规模量产,也未提供具体指引。**
 **③ FSD:未确认提供“完全无人驾驶监督时间点”**
市场对FSD的期望,核心在于何时能实现向个人消费者车辆推送“无人监督”FSD(即驾驶员可以睡觉、不看路)。FSD的进展不仅关系到Robotaxi业务的扩张,也直接提升了特斯拉汽车的吸引力(如美国Q2交付量超预期,部分可能由于消费者为使用FSD而购买汽车),并直接转化为高利润的订阅收入(FSD毛利率约90%),提升整体盈利能力。
马斯克之前在1Q26电话会上表示,出于安全考虑,公司对向消费者推送“无人监督”FSD非常谨慎,预计最早可能在2026年第四季度(4Q26)。但此次电话会同样未再次确认这一时间点。
不过,对于监管方面,这是FSD在2026年二季度取得的最大进展:
* **欧洲:** FSD(监督版)已获得荷兰、比利时、丹麦、爱沙尼亚、立陶宛等多个欧洲国家的批准。荷兰监管机构已计划向欧盟委员会寻求全境推广,为欧盟更广泛的审批铺平了道路。
* **中国:** FSD正在中国进行审批流程,管理层在4月电话会上表示希望(hoping)在2026年Q3获得批准。
**因此,FSD的技术和监管进展正在加速,但市场最期待的“无人监督”FSD何时向个人消费者开放,仍是推动汽车销量和Robotaxi业务的关键,也是市场情绪的核心变量。本季度同样未得到再次确认。**
**也因此,在此次特斯拉财报不及预期,而利润率还在不断下滑的汽车业务和储能业务并未能给特斯拉提供安全的“经营现金流”的情况下,特斯拉的资本开支仍然维持在高位水平(2026年超250亿美元),且未来2-3年还将持续增长。AI宏图必须尽快跑通商业闭环、实现自我造血,否则公司未来一到两年内或将面临现实的融资压力。**
**而本季度AI业务的进展(无论是Optimus、FSD还是Robotaxi)也并没有在本次电话会中得到应有的关键节点确认,市场对AI变&现不确定性的担忧会继续加大。**
**因此,海豚君预计特斯拉财报后股价仍会继续承压——尤其在AI业务已占据估值主导的情况下——除非有超预期的AI进展或新故事(类似特斯拉+SpaceX合并,讲一个从AI infra、AI模型、AI软硬应用层的故事)来支撑其高估值。**
## 以下是详细分析
### 一、特斯拉:收入符合预期,但毛利率大幅承压
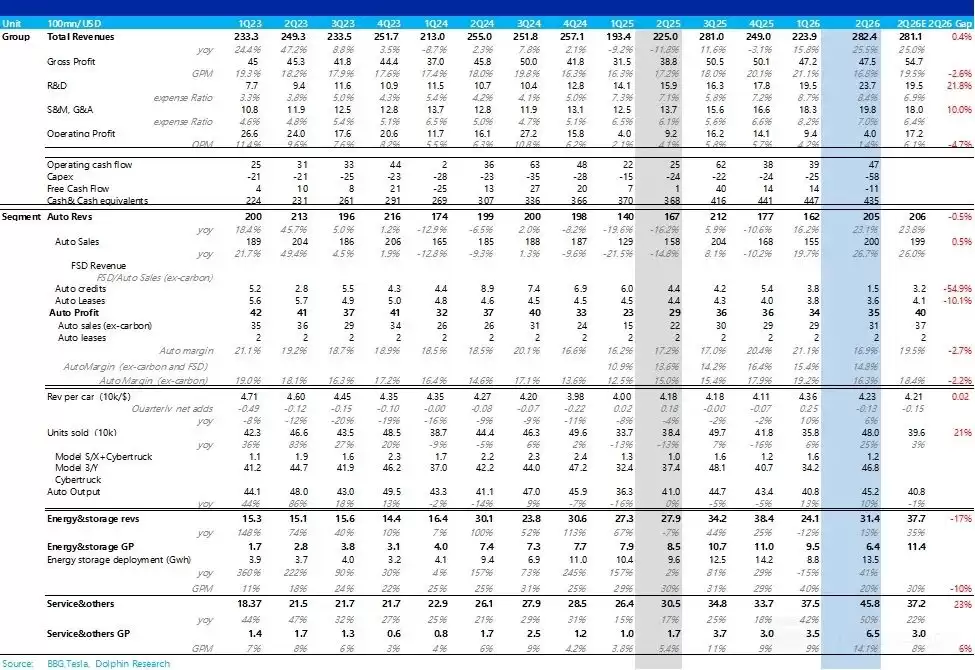
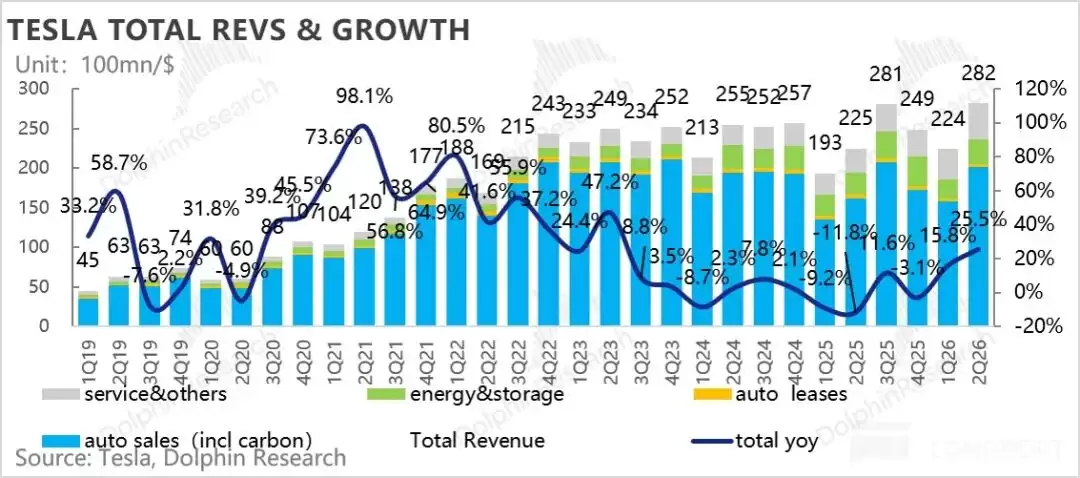
**特斯拉二季度总收入282亿美元,同比上行25.5%,基本和预期的281亿美元持平。** 但由于收入中包含了5亿美元的正面汇兑影响,剔除该一次性因素,调整后收入277亿美元,略低于预期。
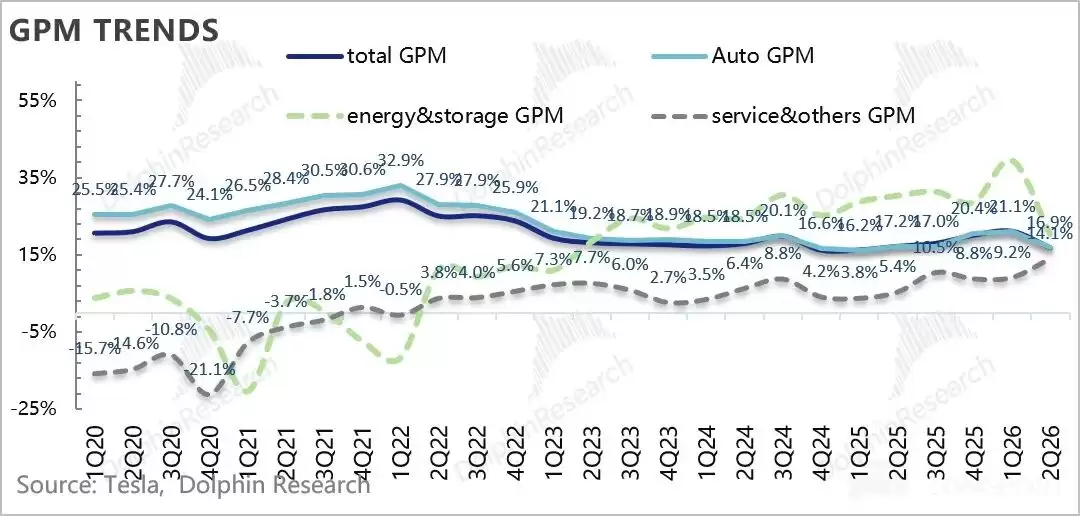
**在毛利率表现上,二季度整体毛利率16.8%,环比上季度大幅下滑4.3个百分点,也要低于预期的19.5%,毛利率仍然大幅承压。** 从各个业务线来看:
**① 汽车业务:收入符合预期,但利润率仍然承压**
本季度汽车业务总营收205亿美元,同比提升23%,基本和预期的206亿美元持平。其中:
* 纯毛利的碳积分收入1.5亿美元,环比下滑2.3亿美元,此下滑在市场预期之内,主要源于前期碳排放法规的调整。
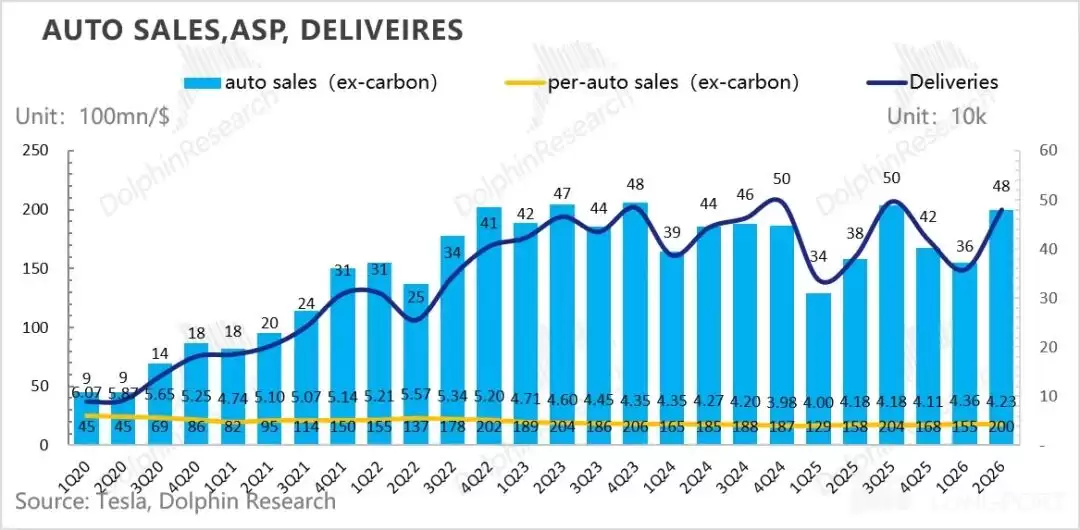
* 核心汽车销售收入(去碳积分和租赁收入)200亿美元,基本和市场预期持平,同比提升27%主要得益于卖车销量的提升。而卖车单价反而还在环比下滑,本季度卖车单价4.2万美元,环比下滑了1300美元。
在卖车毛利率上,本季度卖车毛利率16.9%,低于市场预期的19.5%,主要因为高毛利的碳积分收入的确认减少。但剔除碳积分和租赁收入后,真实卖车毛利率仅为16.3%,反而在卖车销量大超预期的情况下,环比下滑了2.9个百分点,同样低于预期的18.4%。
上季度特斯拉有过2.5亿美元的一次性保修和关税优惠,这为上季度毛利率贡献了约2个百分点,该收益在本季度不复存在。同时,大宗商品价格上涨以及利率上升带动的贴息成本增加,也对本季度卖车毛利率造成压力。
**② 能源业务:表现很差,毛利率大幅下滑,市场竞争实质性加大**
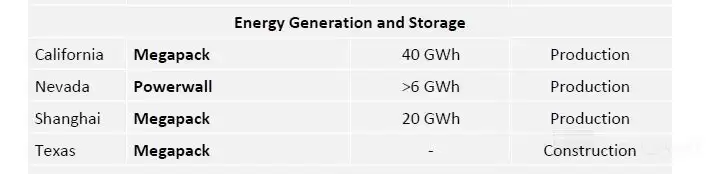
本季度能源业务收入为31.4亿美元,虽然储能出货量达13.5Gwh,但储能业务的单价从上季度0.27美元/wh继续环比下滑至0.23美元/wh(粗略估算)。下滑的主要原因有:
* a. 一季度的针对存量部署项目电芯问题计提的2.4亿美元一次性调整、一季度超过2亿美元的关税收益未在本季度重复;
* b. 工商业储能ASP因竞争加剧而持续下降。
在储能单价大幅下滑,一次性收益确认减少的情况下,储能业务毛利率也从39.5%骤降至20.4%。管理层预计储能业务毛利率长期将稳定在20%出头的中低区间,这大幅低于之前特斯拉储能业务30%+的稳态水平,也反映出储能领域的竞争即使在美国也在实质性加大。
 **③ 服务业务表现不错**
二季度服务业务45.8亿美元,超预期37.2亿美元,毛利率环比从9.2%提升至14.1%,创历史新高。主要受销量提升及车队成本管理改善(二手车、超充、服务中心、保险业务)驱动。
 ### 二、卖车毛利率不及预期
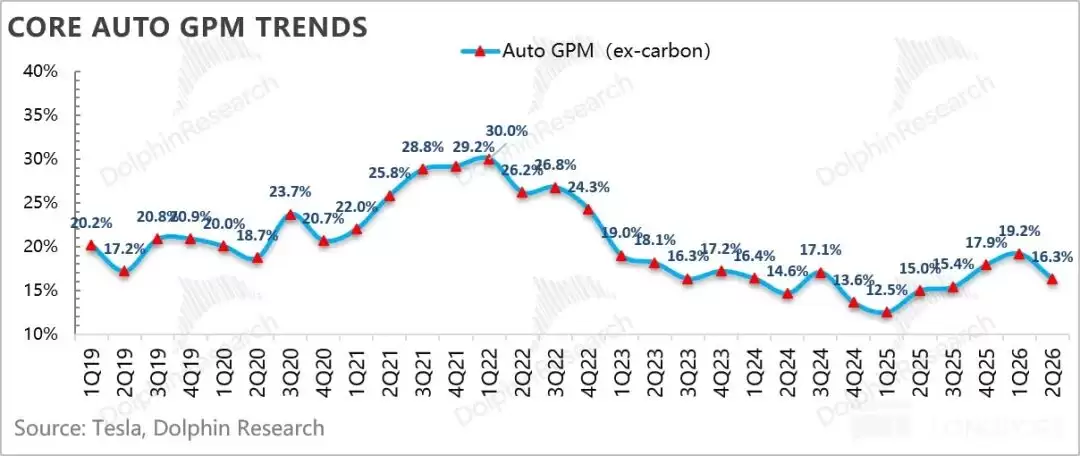
作为每个季度最重要的观测指标,汽车毛利率的重要程度怎么强调都不为过,尤其是在当前特斯拉现有车型老化、竞争加剧的情况下。为了看清楚汽车毛利率的真实情况,我们分别拆出了剔除碳积分的汽车销售毛利率、汽车租赁毛利率,以及汽车业务整体毛利率。
由于二季度特斯拉的卖车销量环比大幅回升(环比回升34%至48万辆),市场对二季度的卖车毛利率仍抱有相对高期望。但二季度汽车销售毛利率(剔除碳积分和租赁)仅为16.3%,低于市场预期的18.4%,环比上季度下滑了3个百分点。
上季度特斯拉有过2.5亿美元的一次性保修和关税优惠,这为上季度毛利率贡献了约2个百分点,该收益在本季度不复存在。因此,本季度真实卖车毛利率的环比下滑,主要由于上述一次性收益不复存在,叠加卖车收入的下滑以及卖车原材料成本的上涨。
 **从单车经济具体来看:**
**2.1 卖车单价环比有所下滑**
从卖车的单价端来看,二季度,特斯拉每卖一辆车的收入(不含碳积分与汽车租赁销售)是4.2万美元,环比略有下滑1300美元,但基本与预期持平。
环比下滑可能由于产品组合向低价车型倾斜(Model S/X停产),促销优惠的持续抵消了对车型小幅提价的影响(尤其利率上升带动贴息成本上行),以及区域结构的负面影响(美国占比下滑,欧洲及其他国家占比提升)。
 **具体来看:**
**① 二季度小幅提价,但促销优惠持续抵消了提价影响**
**a. 美国:定价小幅上调**
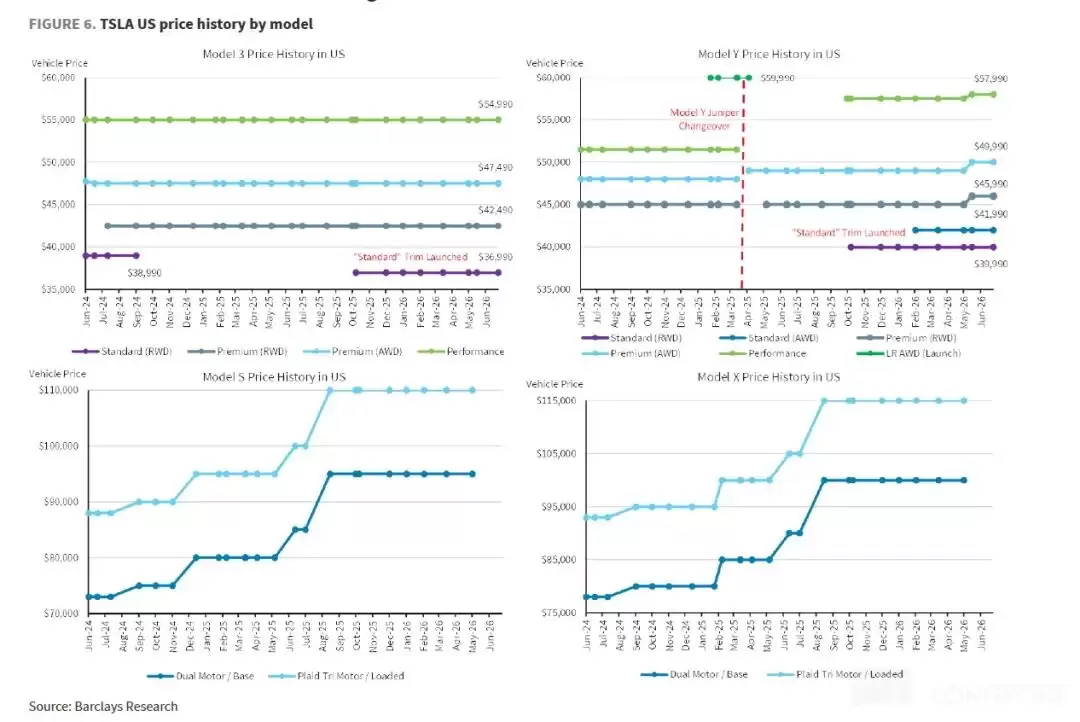
在美国市场,特斯拉对Model Y小幅提价1000美元,但对Model Y(RWD后驱版)提供72个月0% APR贷款,以及对其他车型仍然延续0.99% APR带宽,和FSD 30天免费试用等促销折扣政策。
 **b. 中国:延续补贴**
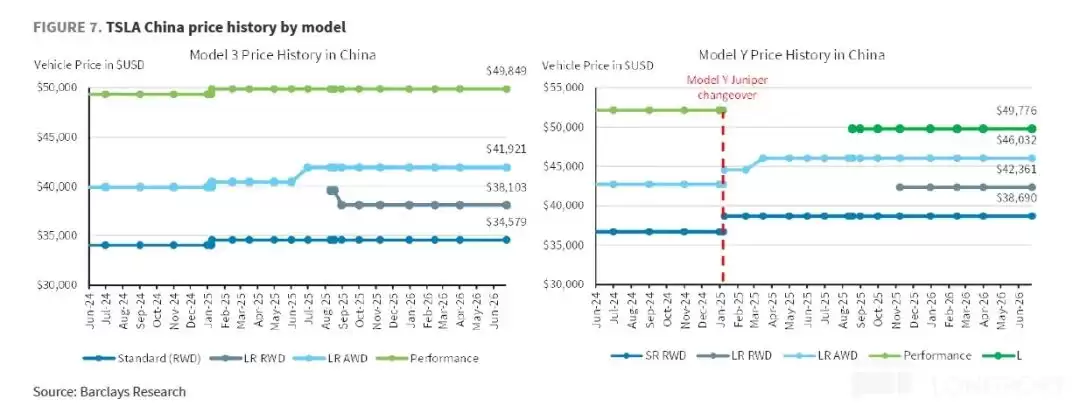
虽然特斯拉在中国尚未调价,但同样也推出了“Easy Loan”服务,降低消费者购车门槛,以及继续提供5年0息贷款,以及车漆优惠、库存车折扣等其他补贴。
 **c. 欧洲:定价小幅上调**
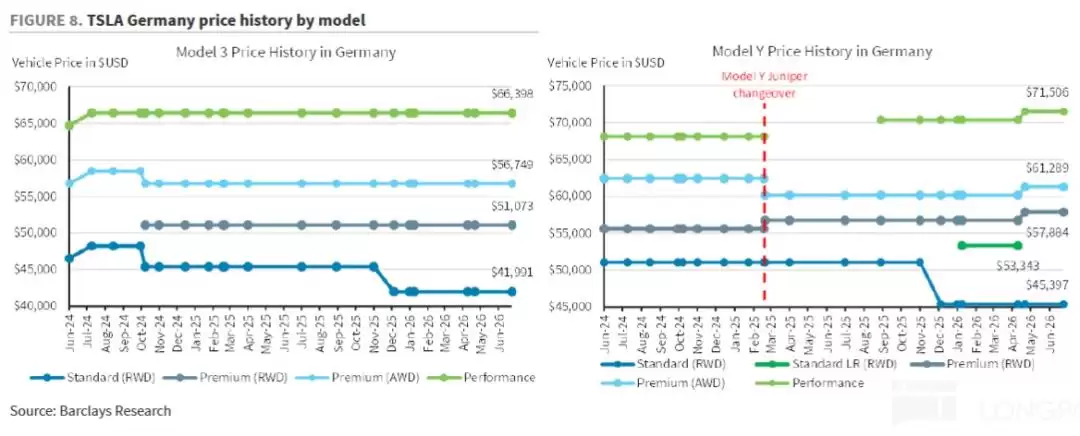
二季度,与美国一样,Model Y价格小幅上调1000美元,特斯拉在欧洲主要市场也推出了0息贷款活动。
 **② 车型结构:高价的Model S/X+Cybertruck占比下滑**
从车型结构来看,特斯拉本季度更高价的Model S/X+Cybertruck占比从上季度4.5%下滑2个百分点至2.6%,主要由于Model S/X的停产,也拉低了整体的卖车ASP。
**③ FSD业务:仍然保持高增速**
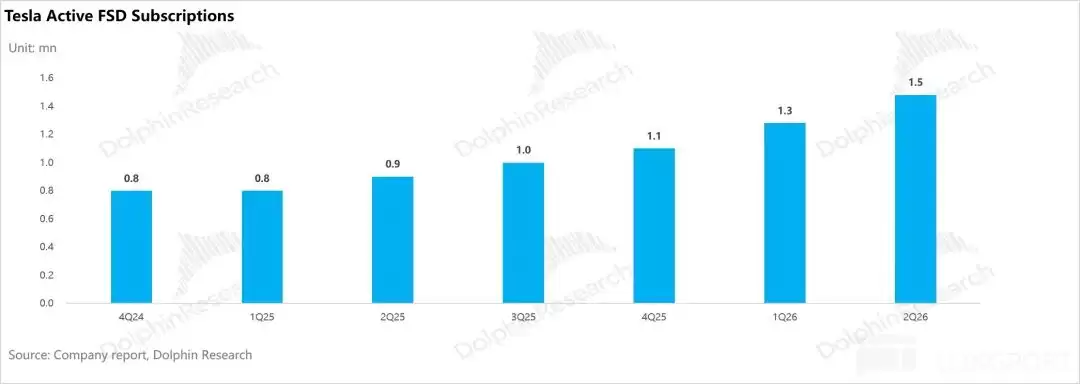
二季度,全球付费用户已接近148万(环比净增20万),同比增长高达42%,同样创造了单季度净增用户的新纪录(20万)。预计增长动力来自:
* a. FSD V14.3版本在二季度的广泛推送;
* b. 特斯拉提供了30天FSD免费试用,促进了用户转化;
* c. FSD二季度在欧洲多个国家获得批准,驱动了欧洲的新增付费用户数增长;
* d. 自2026年2月15日起,特斯拉在全球范围内取消了FSD的一次性购买选项,全面转向月度订阅制(当前价格为99美元/月),降低了用户使用门槛。
本季度新增FSD用户数与新增销量的占比也达到了42%,FSD付费用户数占全球特斯拉存量车队比例约15%。作为高毛利软件收入,它直接增厚了核心汽车业务的毛利率。
 **2.3 单车成本仍在上行**
说完单车价格,再来说单车成本。通常来说,特斯拉降本源于四个维度:1)销量释放带来的规模效应、产能充分利用;2)技术降本;3)电池原材料的自然降本;4)政府补贴。具体来看:
我们把单车成本拆成单车折旧和单车可变成本。二季度的单车经济账是这样的:
**1)单车折旧效应:规模效应释放受阻,单车摊折成本还在环比上行**
本季度单车折旧额0.34美元,绝对值上环比下滑1080美元,而单车摊折成本率也从上季度10.2%环比下滑2个百分点至本季度8%。主要得益于本季度卖车销量的环比大幅回升34%,带来了规模效应的释放。
**2)单车可变成本:可变成本还在上行**
本季度公司单车可变成本为3.2万美元,环比上行1180美元。可变成本上行主要由于:锂、钢、铝、铜等关键汽车金属价格持续上涨,DRAM(内存)成本上升,以及贵金属(金、银)价格上涨,共同构成了显著的成本压力。
**3)卖车毛利率低于预期**
最终,虽然规模效应大幅释放,但受限于卖车单价的环比下滑,以及原材料涨价带来的单车成本上行,二季度卖车毛利率在去除一次性因素影响和碳积分后为16.3%,低于市场预期的18.4%。
### 三、二季度欧洲和其他国家爆量,带动卖车销量超预期
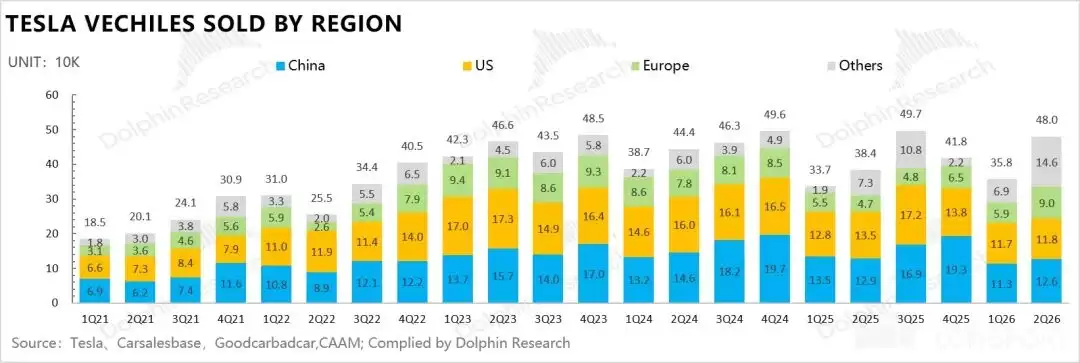
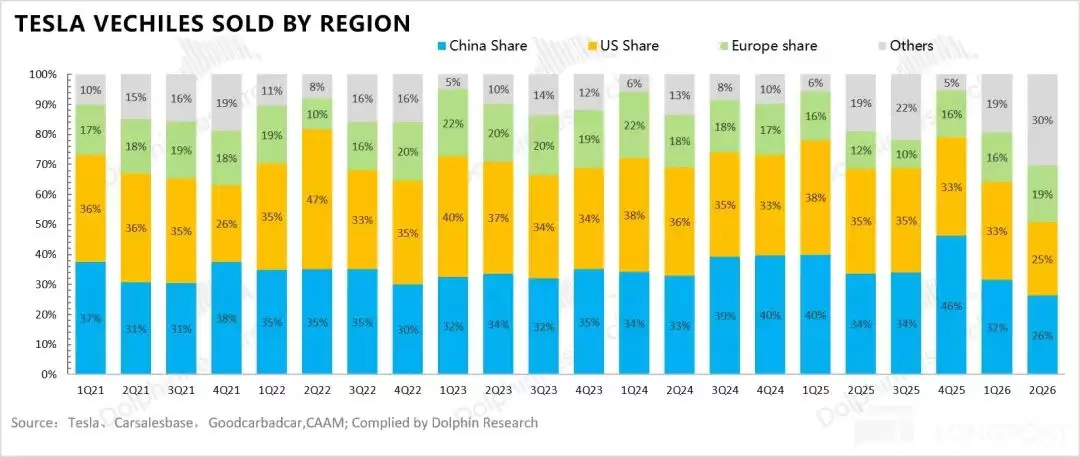
二季度特斯拉实际交付48万辆,大幅高于市场预期的40万辆上下,主要得益于欧洲和其他市场的爆量。
**① 欧洲市场成最大增长引擎:** 欧洲市场是二季度最大的亮点,多国销量同比增幅超过100%。主要驱动因素包括:
* a. 政策补贴与高油价:欧洲多国维持或重启了电动车补贴政策(如法国扩大社会租赁计划、英国重启补贴等),叠加高油价推动消费者转向新能源车,直接刺激了消费需求。
* b. FSD(监督版)在第二季度也获得了荷兰、比利时、丹麦、爱沙尼亚、立陶宛等多个欧洲国家批准,提升了产品吸引力,间接促进了销量。
**② 中国市场:** 特斯拉的销量仍然保持稳健,环比增长11.5%。受益于Model Y长续航版推出、5年0%融资等有效促销活动,以及市场对FSD获批的预期,特斯拉在中国市场表现优于行业整体水平。
**③ 美国市场:** 二季度销量基本环比持平,但销量同比仍下滑了13%,主要受2025年同期EV补贴到期前的需求前置导致高基数影响。FSD的吸引力(部分消费者为使用FSD而购车)和促销活动(0.99% APR、FSD免费试用)对销量提供了支撑,但整体仍待恢复。
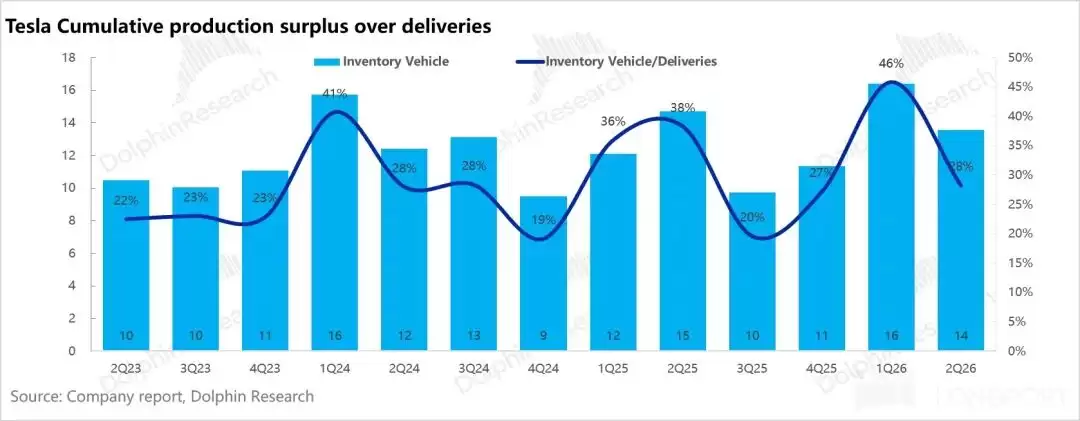
 从产销差来看,二季度特斯拉产量45万辆,而交付量达到了48万辆,产量低于交付量2.8万辆,库存有所消化。特斯拉库存周转天数也从上季度16天来到了本季度的14天。库存的减少直接改善了营运成本,带动了经营现金流环比上行了7.6亿美元,至47亿美元。
 ### 四、支出端:AI业务仍然继续加大投入
特斯拉本季度研发开支和销售费用又在继续加大。研发费用23.7亿美元,继续高位环比上行4.2亿美元,仍然是由于AI智能化与新产品的研发投入继续加大。研发费用主要投入于FSD的训练和迭代、AI5芯片的设计,以及Cybercab、Optimus等新产品线的研发上。
销售与行政费用本季度19.8亿美元,环比上行1.5亿美元,也高出市场预计的18亿美元。主要由于本季度SBC费用上行了约1.9亿美元(主要由于CEO绩效奖励增加),带来了销管费用的上行。
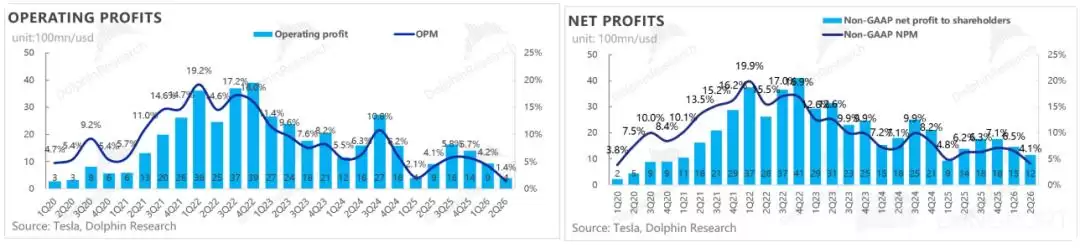
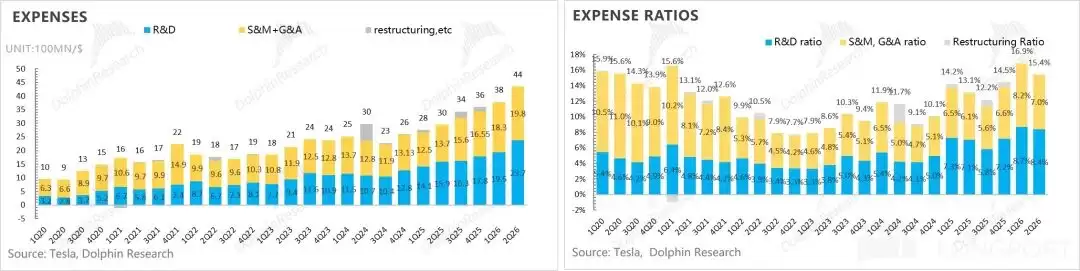 最后,由于毛利率端的低于预期,叠加研发和销管费用的上行,经营利润仅4亿美元,大幅低于市场预期的17亿美元。经营利润率也环比下滑了2.8个百分点,至1.4%。
在净利润方面,本季度由于SpaceX上市的股权投资收益(计提10亿美元收益),净利润达到11亿美元,净利润率环比上行1.8个百分点,至3.9%。
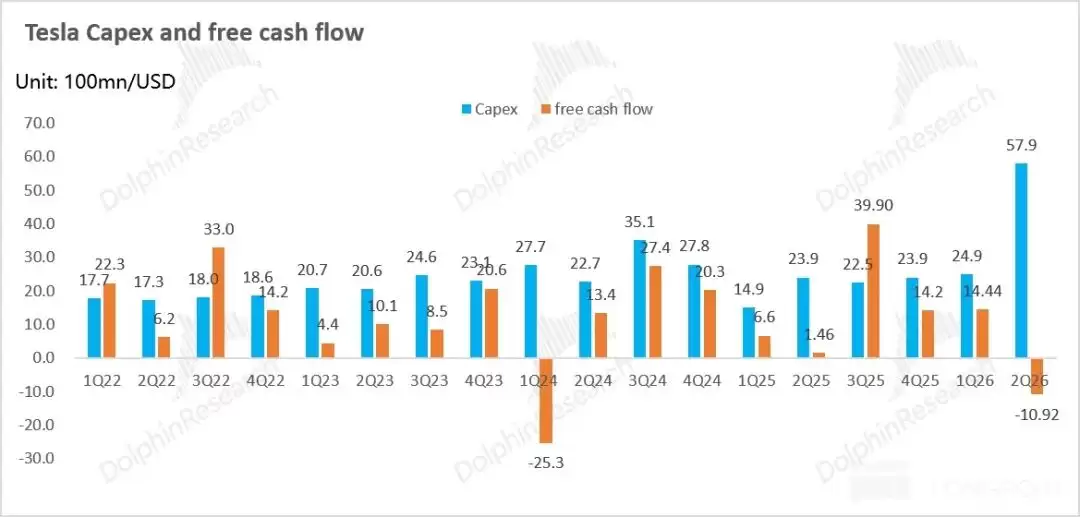
 在自由现金流方面,存货的释放使经营现金流环比增加7.6亿美元,至47亿美元。但本季度资本开支的急剧增加(环比上行33亿美元,至58亿美元),最后自由现金流仅为-11亿美元,环比下滑了25亿美元。
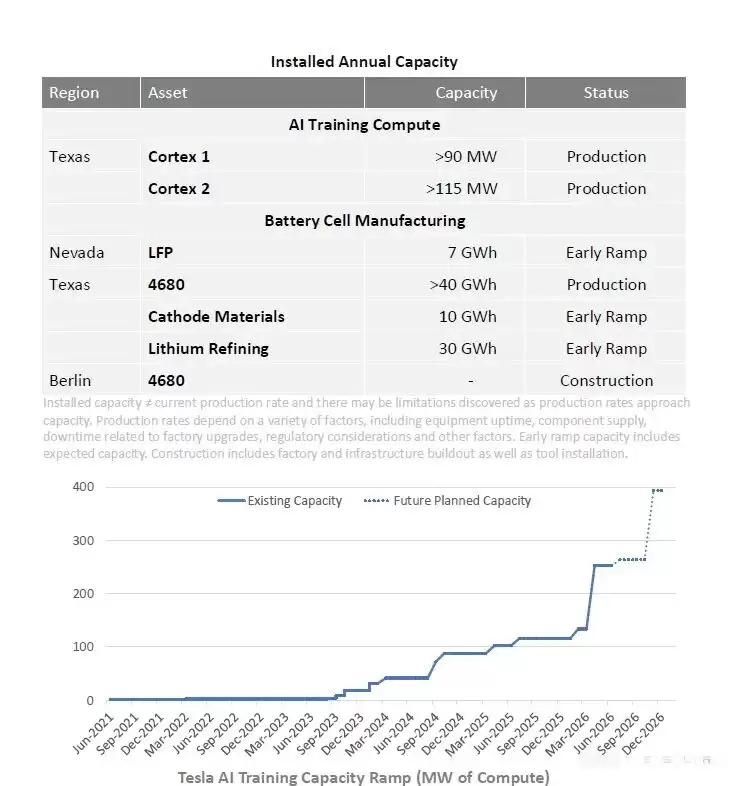
本季度的资本开支主要投入在AI算力建设。Cortex 2训练集群现已上线并开始运行工作负载。为支持Optimus与自动驾驶模型的训练,算力投入持续大幅增加。二季度,Cortex训练集群达到了超25万等效H100的算力水平,相比一季度近15万颗继续翻倍。到年底,特斯拉计划让Cortex 2训练集群继续翻倍,达到40万颗等效H100的算力水平,资本开支还在持续扩大。
公司上季度已将2026年资本开支指引从之前的“超过200亿美元”大幅上调至“超过250亿美元”,本季度仍然维持Capex超250亿美元不变,主要用于扩大Robotaxi车队、扩充Optimus产能、建设半导体工厂、提升太阳能制造产能以及AI算力基础设施建设。
尽管账面现金及投资仍充裕(435亿美元),但以当前超过250亿美元/年的资本开支强度计算,现有现金仅能支撑不到两年的高强度投入。AI宏大的远期蓝图,急需尽快转化为实质性的收入和现金流,否则公司将面临潜在的融资压力。
作者最新文章
Xshell连接SSH失败怎么办?5步排查网络、代理与认证问题
2026-10-30 14:30
樱花动漫官方正版官网入口在哪_樱花动漫网址2027最新分享
2026-10-28 19:21
AO3永久可用网址分享 ao3实时访问入口
2026-10-28 13:16
xmind怎么转换成pdf 文件转换步骤
2026-10-26 10:16
blender动作制作教程从关键帧到自然动画
2026-10-22 12:43
相关文章
更多
热门文章
更多
精品专题
更多






Mac软件
更多


火山引擎 网页版
火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。








AirBuddy 3 macOS版
AirBuddy 3 是面向 macOS 的蓝牙外设增强工具,可集中查看 AirPods、Beats 与苹果设备电量,提供快速连接、播放控制、电量提醒、桌面小组件和多台 Mac 外设接力等功能。

AirServer macOS版
AirServer macOS版可把 Mac 转换为无线投屏接收端,通过 AirPlay 或 Google Cast 接收手机、平板和电脑画面,并支持多设备同时连接、高清镜像及会话录制,适合家庭娱乐、课堂教学、会议演示和应用展示。

WINDOWS
更多


Maya(Autodesk Maya) Windows版
Autodesk Maya 是面向影视、电视、动画和游戏行业的专业三维制作软件,集多边形与 NURBS 建模、角色绑定、关键帧和动作捕捉动画、Bifrost 特效模拟、材质开发及 Arnold 渲染于一体,

AirServer Windows版
AirServer Windows版可把电脑变成AirPlay、Google Cast和Miracast无线投屏接收端,适合会议演示、课堂教学及家庭大屏分享。发送设备通常无需另装客户端,并可同时接收和智能排列多个镜像会话。