


日本车企在中国,正加速走向消亡
日系车企在华销量普遍大幅下滑,本田、丰田、日产等品牌均面临严峻挑战。市场份额从五年前的23.1%锐减至9.67%,主因是电动化转型缓慢、产品迭代不足及对中国市场变化应对不力,整体颓势尚未扭转。
2026年5月,广汽本田交出了一份堪称灾难的成绩单:4月销量仅5100辆,同比暴跌72.42%。
放在五年前,如果有人告诉你本田在华一个月只能卖五千辆,你多半会觉得他疯了。毕竟,就在五年前,本田在中国市场还能保持年销超160万辆的巅峰战绩。
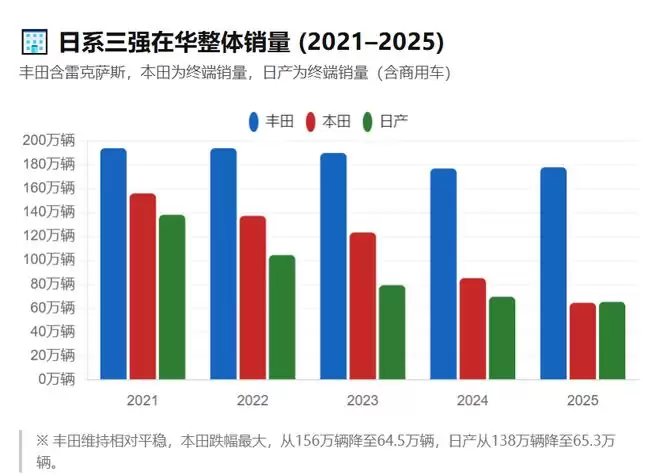
数据来源:汽车工业协会;虎嗅制图
几乎在同一时间,日产汽车官宣要在中国市场冲刺100万辆的年销量目标。这个数字听起来雄心勃勃,但回顾去年,日产在华的实际销量仅为65.3万辆。它上一次在中国年销破百万,还要追溯到遥远的2019年,距今已整整七年。
一边是月销五千辆的断崖式下跌,另一边是从六十五万辆冲击百万辆的“豪言壮语”。日系车在中国市场的困局,被这两条新闻撕开了一道血淋淋的口子。
这究竟是偶然的失足,还是一个时代终结的开始?通过数据梳理与一线走访,我们试图推演日系车企在中国市场的最终结局。
兵败如山倒的本田
如果为过去五年的本田画一条销量曲线,你会发现那并非偶发的低谷,而是一条持续俯冲的下行线。
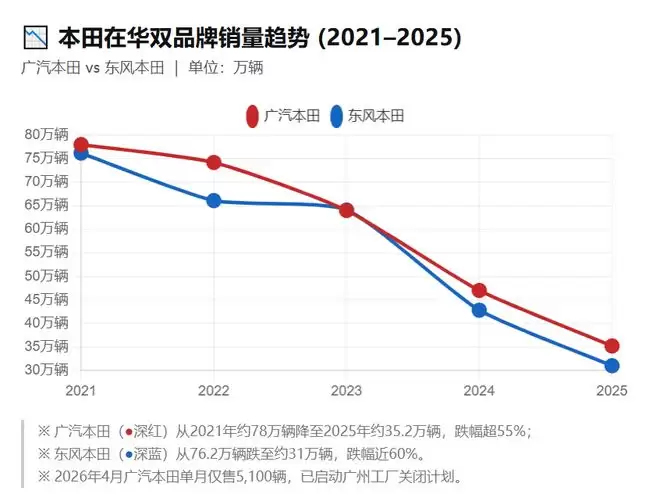
数据来源:汽车工业协会;虎嗅制图
图表清晰地显示,本田在华销量曾高达162.7万辆,那是史无前例的巅峰。而到了2025年,这个数字萎缩至64.53万辆,仅剩巅峰期的零头。进入2026年,颓势未止,第一季度累计销量12.2万辆,其中3月单月3.62万辆,同比暴跌34.34%。横向对比,这一成绩不仅被吉利、比亚迪等老对手远远甩开,甚至不及零跑、理想等成立不到十年的新势力车企。
一个曾经的王者,月销量被后起之秀按在地上摩擦。这趋势,用“衰退”来形容都显得过于温和,更准确的描述是:雪崩。
具体到产品层面,问题暴露得更加彻底。3月份,整个广汽本田阵营中,仅有雅阁和皓影两款车型月销勉强突破5000辆,奥德赛刚过千辆,其余近十款车型月销均不足千台。纯电车型P7和皓影PHEV更是惨淡,月销仅百余辆。简单换算一下,长安汽车一个月的交付量,几乎抵得上本田在中国卖一整年。
讽刺之处在于,本田并非无车可卖。广汽本田在售车型近10款,覆盖轿车、SUV、MPV全品类,动力形式也囊括了燃油、混动、插混和纯电。单看产品矩阵,这俨然是一家布局全面的头部车企;但一看销量,却成了一家“全线溃败”的边缘厂商。
原因何在?八个字或许可以概括:都想做,但都做不好。
以纯电车P7为例,起售价接近20万元,车长却只有4750mm。这个尺寸在自主品牌阵营里只能算紧凑级,同类产品价格早已下探至12万元区间。本田敢定出20万的价格,底气从何而来?
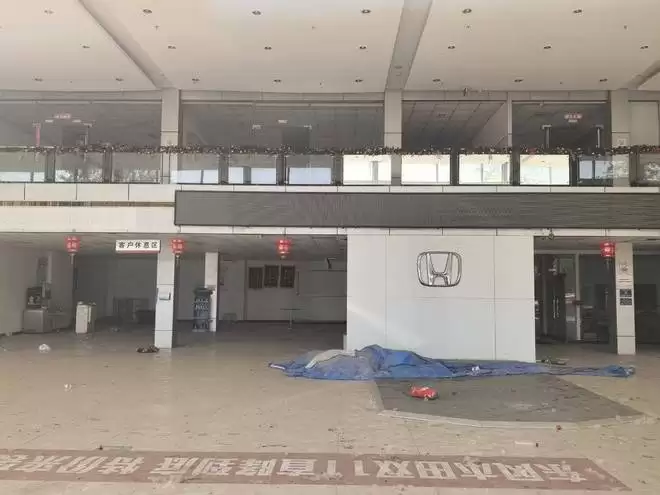
虎嗅拍摄
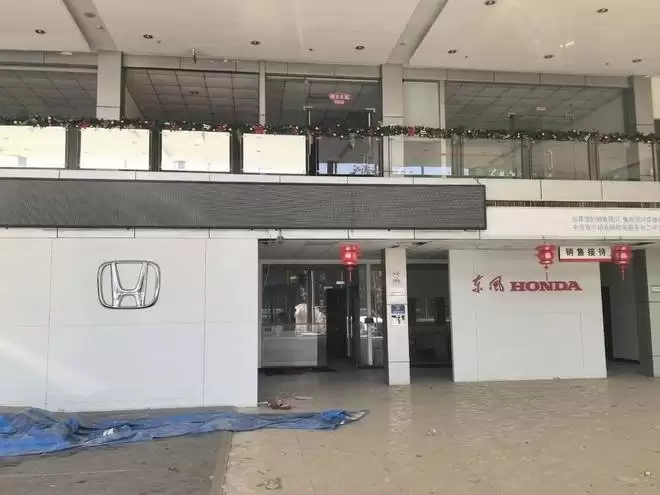
实地走访的景象更为触目惊心。诸多曾经辉煌一时的本田经销商店已人去楼空。例如,位于北京南四环的一家原东风本田4S店,展厅内布满凌乱垃圾,与数十米外比亚迪、长安、长城等品牌门店的热闹景象形成鲜明对比。
面对连续五年的销量下滑和跌破50%的产能利用率,本田终于在今年4月痛下决心,宣布关闭广汽本田广州黄埔工厂(2026年6月停产)和东风本田武汉工厂(计划2027年停产),将在华燃油车产能从120万辆压缩至72万辆,一次性砍掉四成。要知道,就在今年4月,本田已官宣退出韩国市场。如果在中国市场的萎靡态势无法扭转,那么“告别”或许将是其不得不面对的结局。
有分析人士一针见血地指出,本田对电动化的推进已明显放缓,甚至接近停滞。其引入的新能源品牌“烨”,产品定义权仍牢牢掌握在海外总部手中,导致其在市场上存在感相对有限。
说白了,研发不放手,定价不降维,产品不对路。三个“不”字,几乎锁死了本田在中国的活路。
独苗丰田的挣扎
在日系三强中,丰田是唯一还能保持笑容的。4月销量142,600辆,同比增长20%;2025全年在华销量超过178万辆。放眼所有在华跨国车企,它仍然是那个最能打的存在。
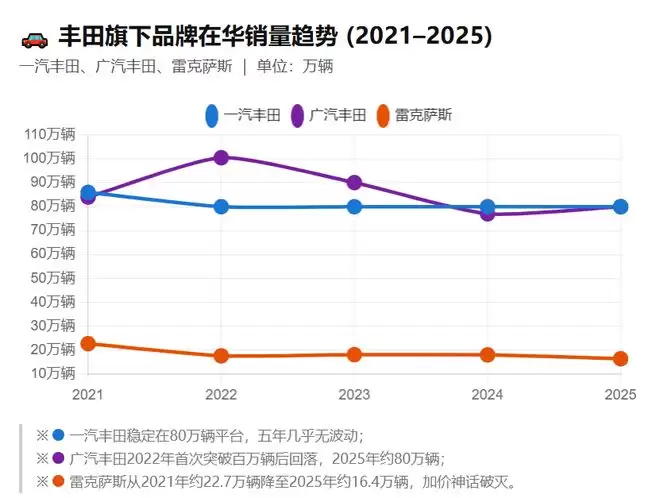
数据来源:汽车工业协会;虎嗅制图
然而,即便是丰田,其新能源身段也正在被中国市场残酷的性价比逻辑压得透不过气。
以国产雷克萨斯纯电三排座SUV为例,这款定位百万级别的旗舰车型,全系标配激光雷达和英伟达ThorU芯片的智驾系统。但雷克萨斯整体在华销量已多年止步不前,2025年全年约16.4万辆,2026年一季度3.9万辆,同比下滑4.3%。在终端市场,那个曾经加价3万还要排队等车的雷克萨斯,如今优惠8万也难见人潮。某种程度上,雷克萨斯加价神话的破灭,比单纯的销量下滑更令人难堪。
再看广汽丰田,4月销量54,116辆,同比下滑近一成。唯一的亮点来自铂智品牌:14,664辆,占比27%,其中铂智3X当月销量10,027辆,再创历史新高。但铂智3X的成功,恰恰暴露了丰田最大的软肋——这是一款为迎合中国市场而深度本土化、主打性价比路线的合资车型。它的热销正说明,强如丰田,最终也不得不靠性价比来换取销量。
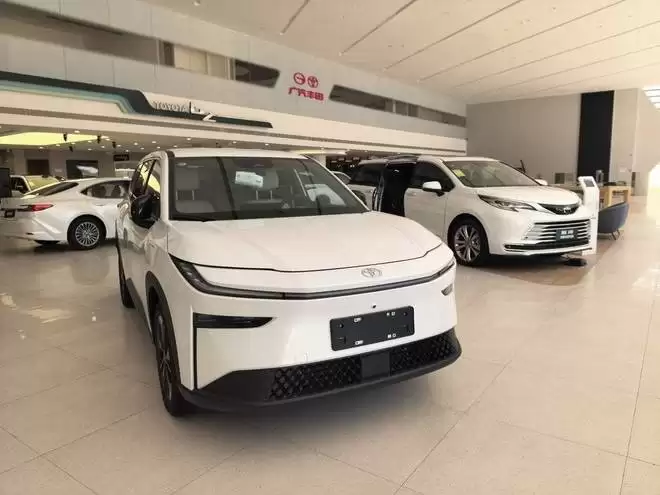
虎嗅拍摄
比财报数字更写实的,是展厅里的一线声音。在北方一家广汽丰田4S店,销售顾问陈敏(化名)刚送走一对看了四趟车最终仍未下单的年轻夫妇。她坦言,现在客户一进门就会直接对比:“你这车比比亚迪贵出一万多,到底贵在哪?”对此,她往往只能回答:“丰田的质量和可靠性还是有优势的。”
陈敏在这家店工作了八年,亲眼见证了从凯美瑞加价排队到铂智降价送保养的变迁。她用一句话总结了自己的处境:“以前我们是坐等客户上门求优惠,现在是我们追着客户求试驾。客户问智驾芯片算力多少,我要是答不上来,人家转身就走。”她甚至担心,自己所在的店会不会像隔壁的起亚一样,最终转为销售吉利银河等中国品牌。
谈及收入,她算了一笔账:“以前卖一台凯美瑞,提成能拿到两千多。现在卖一台铂智,走完所有流程到手就几百块。但你不卖又不行,店里压着库存,每个月还有指标。”在后续沟通中,多位日系经销商销售人员表示,店内人员流动很大,很多人离开后都去了新能源品牌。留下来的人,往往不是因为忠诚,而是还没找到合适的下家。
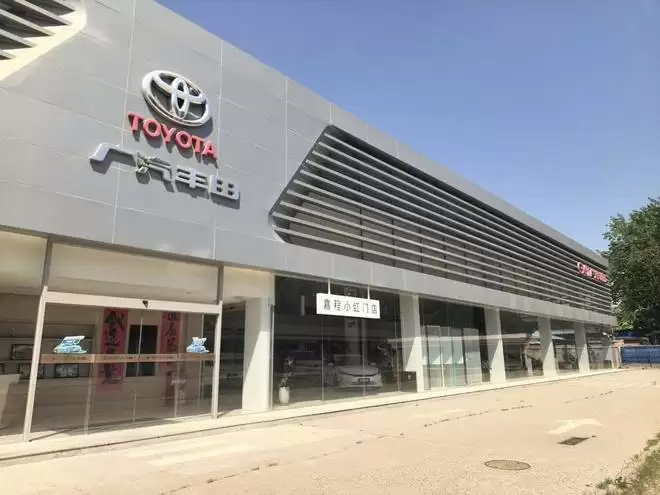
虎嗅拍摄
在走访中我们还注意到,广汽丰田多家经销商店内,纯电产品往往只有铂智3X一款展车,铂智7和铂智4X等车型既无展车也无试驾车,可供用户选择的余地非常有限。
事实上,丰田并非不努力。在刚刚结束的北京车展上,丰田打出了“TOYOU”全新主题,将“with China, for China”确立为在华事业行动指南。同时,中国首席工程师从4人扩充到7人,并宣布与小马智行合作造Robotaxi,与Momenta联合开发智能驾驶辅助系统。由此可见,丰田的确是日系三强里最“卷”的那个,在从“适应中国”到“由中国定义”的转变上走得最坚决。
但核心问题在于,品牌溢价是日系品牌的最后粮仓。一旦通过降价自损城墙,即便保住了市场份额,利润也会被压得像纸片一样薄。
从核心到边缘的日产
如果说本田是“倒下的最快”,丰田是“摔得最轻”,那么日产,则正在被人遗忘。
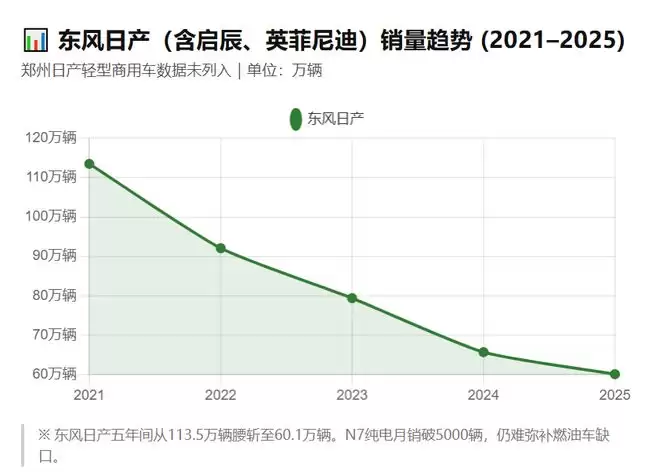
数据来源:汽车工业协会;虎嗅制图
2025年,日产在华销量为65.3万辆,这已是其连续第七年下滑,相比巅峰期的156.4万辆,跌去了近六成。但与本田不同的是,日产最近似乎出现了复苏的“星星之火”。
2026年一季度,日产销量同比增长7.2%,连续三个季度实现正增长。探陆、逍客·荣誉等新品实现了月销破万;N7纯电车型单月销量突破5000辆,占品牌新能源车销量40%以上。也正是在此背景下,日产释放了那个惊人的目标:冲刺100万辆年销量。
然而,这个百万辆目标,听起来更像是一个提振士气的口号,而非基于理性数据的推算。2025年全年只卖了65万辆,2026年一季度累计销量仍未超过12万辆,如此推算,年销百万或许只是一个遥不可及的梦想。
更致命的是,日产曾是日系三强中最早在中国落地新能源产品的品牌之一,但其产品力始终未能达到消费者预期。N7虽然月销过了5000辆,但在同价位区间仍分不到超过10%的细分市场份额,且大量订单集中在一二线城市,难以渗透到广阔的下沉市场。
对此,日产中国区主席马智欣给出的解释是:“Re:Nissan”战略已见成效,一季度销量增长7.2%就是证明。但值得思考的是,如果去掉“以价换量”的折扣因素和经销商压库,这个增长是否具有可持续性?恐怕连日产自己心里也没底。触底是事实,但反弹是真是假,尚未可知。
到底是谁为日系车关上了大门?
如果说本田在下坠、日产在挣扎、丰田在“带伤坚持”,那么二线日系车企,则连挣扎的空间都所剩无几。
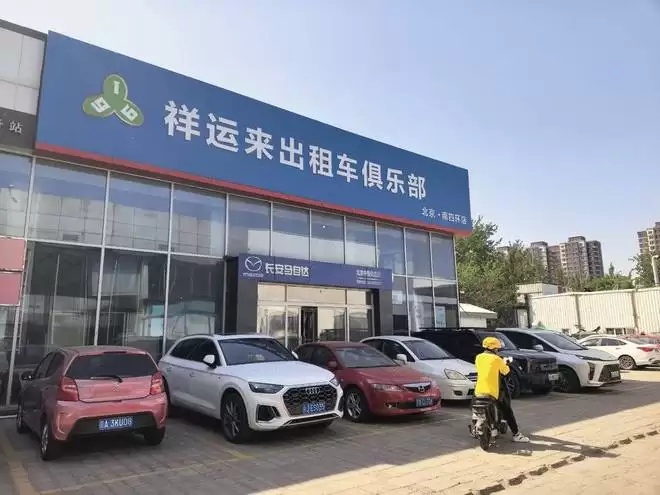
虎嗅拍摄
马自达2026年3月销量2941辆,一季度累计21,619辆。一个全球知名的汽车品牌,在中国一个月只卖出不到3000辆车,已然沦为“零头”般的存在。可它却定下了年度产销12万辆的目标,声称要实现超过三倍的增长。
但看看它旗下车型的真实表现:主力车型CX-50单月只卖了421台,与其在北美月销破万的成绩形成天壤之别。实地走访中,曾经辉煌一时的长安马自达销售门店,招牌虽在,内部却已改头换面,成了出租车服务站。
马自达这种目标与现实的撕裂,完美诠释了什么叫“掩耳盗铃”。同理,三菱、铃木、讴歌早已实质性退出中国市场,而斯巴鲁、英菲尼迪之流,在华存在感几乎等同于“文物保护单位”。足以见得,整个日系阵营,正在从中腰部开始全面萎缩。
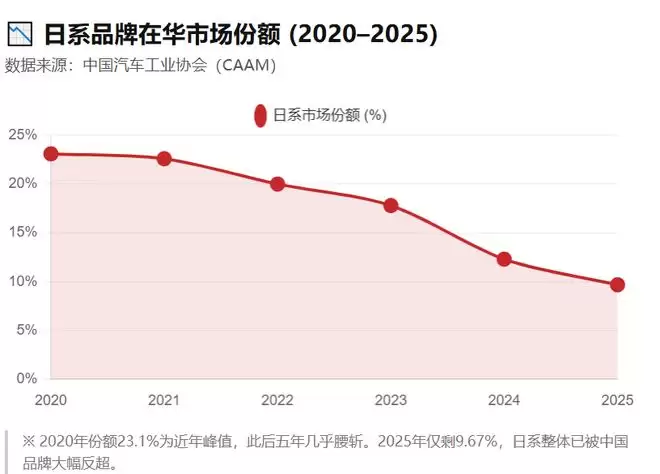
数据来源:汽车工业协会;虎嗅制图
回过头看日系的集体困境,根源远不止“中国品牌崛起”这么简单。
首先,是日系合资模式固有的“时间差”困境。丰田靠广汽、一汽,本田靠广汽、东风,日产靠东风。这种模式下,产品定义权长期被日方总部把持,一个小改款都要报日方审批,更遑论深度为中国用户定制。当中国市场的迭代周期已缩短至12个月甚至更短,对比亚迪一季度能推3款新车、极氪一年能上4款新车的速度,本田花三年才推出一款纯电车,等上市时,对手已经换代两轮了。
其次,日本企业对技术的执念,在电动化时代反而成了绊脚石。燃油时代的两大王牌——VTEC和THS混动,在电动化浪潮面前,正从“护城河”变成“包袱”。当中国市场迅速拥抱800V高压快充、城市NOA智驾、OTA持续迭代这些新能力时,日系车企还在纠结电动化过渡期要多久。一个鲜明的案例是,本田投入157亿元搞电动化,结果社长访华后亲口承认“毫无胜算”。这不是钱没花够,而是钱没花对地方,其纯电产品完全不对中国市场的口味。
最为关键的是,中国消费者已经变了,而相对“傲慢”的日系企业却假装没看见。十年前,中国消费者买车看发动机、变速箱、底盘“三大件”,这是日系的长板。今天,消费者看的是智能座舱、是冰箱彩电大沙发、是三电系统和智驾体验。相比之下,不少日系品牌的车机语音交互被用户评价为“在猜谜”。本田纯电产品S7上市一年,月销最高才四百多台,2026年2月更是跌至37台,这便是最残酷的现实佐证。
还要注意到,日系品牌在中国市场撤退的,不只有产品,更是渠道和人才的全维度撤退。本田新能源工厂面临裁员或转岗,日产不断精简人员,日系4S店退网潮更已不是新闻。正如前面提到的,在实地走访中,多地本田、日产经销商已开始同步经营国产新能源品牌以维持生存,有的门店甚至依旧挂着日系品牌的LOGO,展厅内却已布满灰尘与垃圾。
有零部件供应商透露,巅峰时年供百万套发动机配套件,如今订单可能只剩不到50万套。日系品牌正在从终端触角层面全面萎缩。而渠道的消退将反过来加速销量下滑,形成一个难以逆转的恶性循环。
终局推演:下一个五年,谁能活?
站在2026年5月这个节点,日系车在中国的结局,已经不再是一道选择题,而是一声倒计时。
丰田有最大概率留到最后,但会变成一个“缩小版”的丰田。它的可靠性口碑和混动技术壁垒依然深厚,但向电动化、智能化的过渡,需要在组织架构和研发流程上进行根本性变革。要知道,丰田在华的问题,不是多招募几个中国首席工程师就能解决的。TOYOU战略的方向是对的,但速度和深度是否足够,要看丰田愿意向中方合作伙伴让渡多少技术话语权。
相比之下,本田正在从“技术大咖”滑向“过眼云烟”。尽管广汽和东风已经接手电动车主力研发,三电、智驾、座舱系统全部换用中国供应商,本田只出标准、出平台、管品控,但其连续五年销量暴跌的惯性还没有止住。如果后续产品上市后仍然看不到足够的竞争力提升,那么转型就只是换汤不换药。在市场份额滑落到个位数之前,留给本田的窗口期,大概只剩两到三年。
日产最大的悲剧在于,它想自救,但手上的牌还不够多。全固态电池如果实现突破,或许能成为一张翻盘的技术底牌;但在固态电池从实验室走到量产线的漫长时间里,日产需要先确保自己不被中国市场的价格战和产品内卷彻底吞噬。
至于马自达等二线品牌,若想留在中国市场,唯一的出路或许不是产品战术,而是战略上的“断腕”——彻底将中国业务独立运营,由中方团队全权操盘。否则,恐怕连别人的尾灯都看不到。
虎嗅拍摄
日系的溃败不是在某一个时间点突然发生的。它是多年下滑的累积,是无数次决策迟缓的恶果,是对中国市场变化的错判和某种程度的傲慢导致的。
五年前,日系品牌在华份额高达23.1%,几乎撑起了中国汽车市场的四分之一。到2025年,这个数字跌到了9.67%,腰斩了一半还多。这不是某个品牌的个案,而是一个时代的翻篇。日系在中国,某种程度上不是被打败的,是眼睁睁看着自己被时代抛下的。
最残酷的真相或许是:这场溃败至今没有任何反转的迹象。当中国汽车市场已经全面进入“月月有新车,周周有OTA”的内卷节奏时,日系车企那套“三年一改款、六年一换代”的传统节奏,在中国市场已经等同于自我流放。
回头再看广汽丰田展厅里销售顾问陈敏的那句话,像极了整个日系阵营的注脚:“客户问我们和比亚迪比贵在哪,我只能说这是丰田,但现在,这几个字已经不值钱了。”
日系车在中国的故事,也已经在无数条类似的感慨中,从“怎么赢”变成了“怎样体面地退场”。








火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。








AirBuddy 3 是面向 macOS 的蓝牙外设增强工具,可集中查看 AirPods、Beats 与苹果设备电量,提供快速连接、播放控制、电量提醒、桌面小组件和多台 Mac 外设接力等功能。

AirServer macOS版可把 Mac 转换为无线投屏接收端,通过 AirPlay 或 Google Cast 接收手机、平板和电脑画面,并支持多设备同时连接、高清镜像及会话录制,适合家庭娱乐、课堂教学、会议演示和应用展示。



Autodesk Maya 是面向影视、电视、动画和游戏行业的专业三维制作软件,集多边形与 NURBS 建模、角色绑定、关键帧和动作捕捉动画、Bifrost 特效模拟、材质开发及 Arnold 渲染于一体,

AirServer Windows版可把电脑变成AirPlay、Google Cast和Miracast无线投屏接收端,适合会议演示、课堂教学及家庭大屏分享。发送设备通常无需另装客户端,并可同时接收和智能排列多个镜像会话。