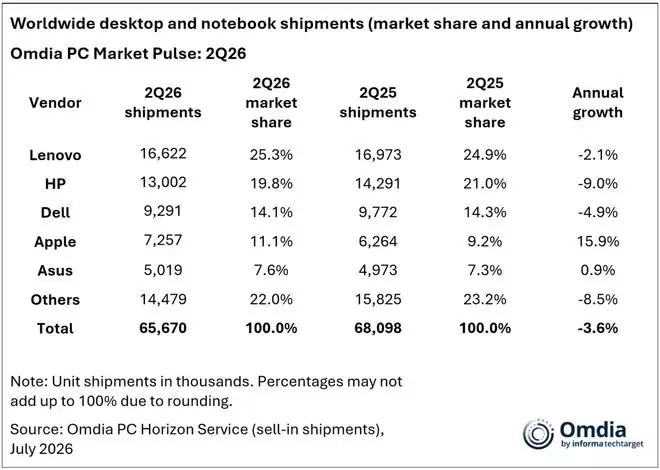
2026年第二季度的PC市场,交出了一份让人略感意外的成绩单。根据Omdia今天发布的最新数据,全球台式机、笔记本和工作站的总出货量达到了6570万台,但与去年同期相比,下滑了3.6%。
具体来看,台式机(含工作站)出货量为1390万台,同比下降1.3%;而作为主力军的笔记本电脑(含移动工作站),出货量为5170万台,降幅更为明显,达到了4.2%。
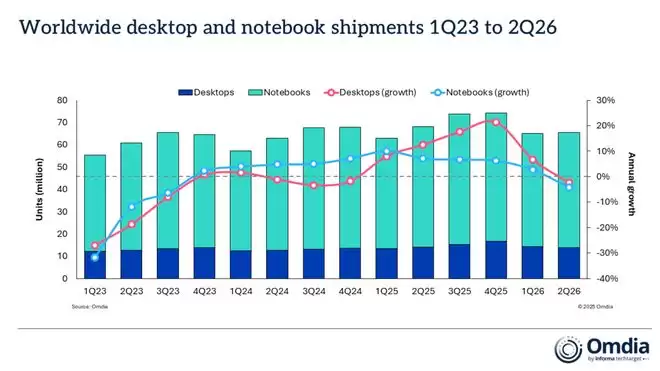
这背后的逻辑链条其实很清楚。Omdia首席分析师Ben Yeh点出了关键:今年第一季度内存和存储价格的急剧上涨,直接传导到了第二季度的产品定价上。这种价格上涨预期,反而刺激了消费者和企业IT决策者提前下单,试图规避未来更高的成本。这就像是暴风雨前的抢购,短期内的确稳住了销量,但代价是透支了未来的需求——下滑的风险其实一直悬在头上。
苹果在MacBook上的调价动作,无疑是市场关注的焦点之一。但需要注意的是,其他PC厂商的动作要更早,它们从2025年第四季度末就开始逐步上调价格,并且每个季度都在微调。横向对比同级别的产品线,现在的价格比去年同期贵了大约20%到40%。这可不是个小数目。
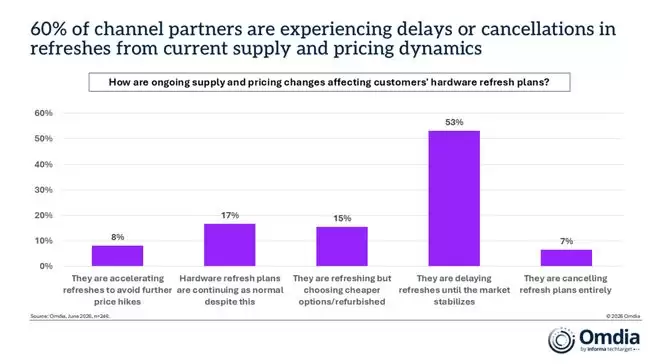
市场对高价的反应是诚实的。Omdia在六月份的调查显示,超过一半的B2B渠道合作伙伴反馈,他们的客户正在推迟硬件更新计划,打算等市场稳定了再说。更有6%的渠道商透露,部分客户可能直接取消了采购计划。
好消息是,内存和存储成本的上涨速度预计会在2026年下半年显著放缓。但坏消息是,PC的销售价格依然会受到第二季度上游组件通胀的滞后影响。Omdia的研究认为,内存和存储的价格今年内看不到下跌的迹象。而且,涨价的不仅仅是存储,多层陶瓷电容(MLCC)和印刷电路板(PCB)等其他元件的成本也在攀升。把这些因素叠加起来,不难判断,PC厂商在下半年大概率会继续把成本压力转嫁给消费者,这无疑会进一步抑制市场需求。
2026年第二季度厂商排名
接下来看看各家厂商的表现,数据里藏着不少看点:
联想
继续稳坐头把交椅,出货1660万台。虽然出货量微降2%,但25%的市场份额依然牢固。惠普
以1300万台的出货量排在第二,不过同比9%的降幅让它压力不小。戴尔
位列第三,在整体供应紧张的环境下展现出了相当的韧性,出货930万台,拿下了14%的市场份额。苹果
则是前五名中势头最猛的一个。受益于MacBook Neo的发布以及健康的基础需求,出货量大增15.9%,达到了730万台。市场份额也水涨船高,相比2025年第二季度提升了2个百分点。华硕
以500万台的出货量守住了前五的门槛,整体表现与去年基本持平。