


单季狂赚90万亿,三星还是跌了
三星电子二季度营业利润达89.5万亿韩元,同比增1814%,创历史新高,主要依赖存储芯片涨价。但股价自高位跌逾四成,市场担忧涨价放缓、利润结构单一及估值逻辑转向盈利持续性。
一家季度营业利润同比增长18倍的公司,要说业绩炸裂,绝对不过分——但股价偏偏没跟着涨。
7月30日,三星电子交出了二季度成绩单。营收171.5万亿韩元,同比增长130%;营业利润89.5万亿,同比增长1814%;净利润71.6万亿。单季营业利润,已经超过了英伟达。
换算成美元,营收约1170多亿,和苹果一个季度的体量相当;营业利润约610多亿,比苹果史上最赚钱的一个季度还要多出两成。
先快速梳理一下这季财报的核心看点。第一,这是三星历史上最赚钱的一个季度,但利润几乎完全是存储芯片涨价堆出来的——涨价有多猛,利润就有多猛。第二,资本市场不买账。业绩预告发布前,三星股价三个月涨了66%,但7月7日业绩预告当天反而跌了6.9%,到现在已经从6月的高点跌去了四成多。
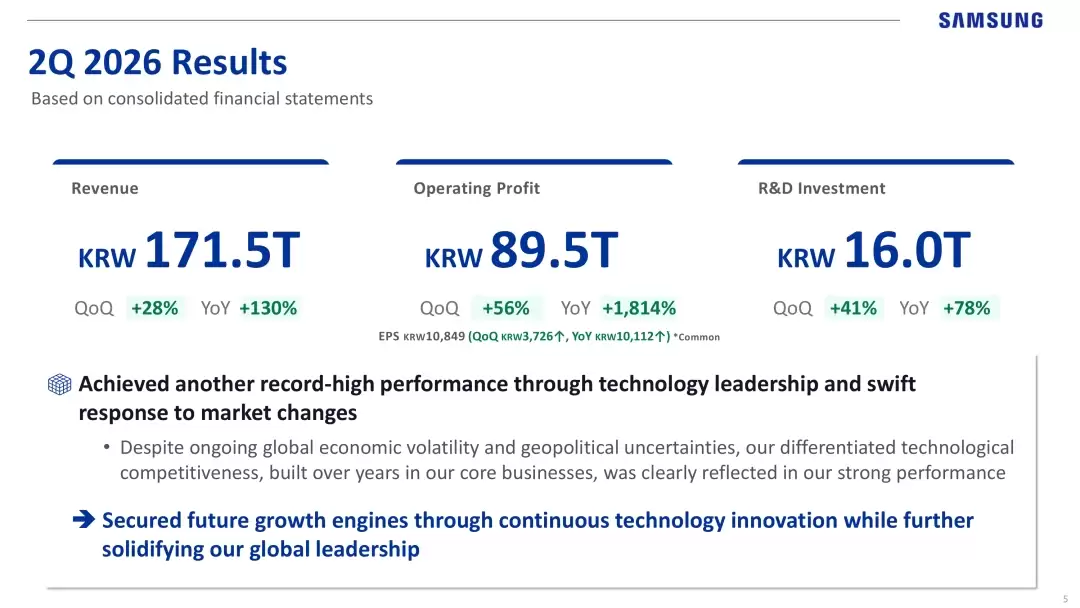
三星电子2026年二季度业绩总览 图源 / 三星电子2026年二季度财报
说到底,三星是怎么赚到AI这笔钱的?微软、谷歌、亚马逊、Meta、甲骨文这五家云厂商,2026年资本开支预期合计超过8000亿美元,同比增长八成多。这些钱的大头买了GPU,而GPU必须搭配HBM(高带宽内存)。HBM和普通内存抢的是同一片晶圆产能,AI订单把产能抽走,从服务器到手机、PC的存储芯片一起缺货涨价。三星是全球最大的存储厂商,涨价直接变成了它的利润。
股价这边,上半年这类公司涨得都很猛。美光从4月的低点最多涨了230%,海力士市值一度站上1万亿美元。但6月下旬开始,三家一起掉头向下。韩国大盘KOSPI在7月跌了33%,是1990年以来最大的单月跌幅。
财报季,存储巨头的股价又开始剧烈波动。7月29日,海力士交出营业利润涨了5倍多的史上最强单季财报,股价盘中一度跌近20%,近五个交易日累计跌了30%。三星当天收跌5.2%,报20.9万韩元;财报当天早盘涨超1%,股价回到21万韩元上方,总市值约1400万亿韩元(约合9600亿美元),比6月的高点蒸发超过千万亿韩元。由于跌得太快,韩国监管连夜出台杠杆新规,限制个人加杠杆买ETF,KOSPI年内已经9次熔断,是全球主要市场的单年最高纪录。
利润创了纪录,股价却提前跌了四成。这篇文章试图回答三个问题:89万亿是怎么赚来的,这种赚法能持续多久,市场如何给存储公司定价。
01 四大生意,只有存储赚大钱
今年二季度,三星电子的营业利润是89.5万亿韩元,同比增长1814%,环比增长56%。比上一个季度多赚了30多万亿,多出来的钱到底怎么赚的?我们拆开三星的四大业务看看。
第一块是DS(半导体部门)。它内部再分为存储(DRAM和NAND,即内存和闪存)、系统LSI(芯片设计)和代工(帮别人造芯片)。
存储是三星的家底。TrendForce数据显示,2025年四季度三星DRAM营收份额重回全球第一,2026年一季度以38.5%进一步拉开和对手的差距,是这个行业的定价者之一。NAND的排位同样靠前。
代工则是追赶者,份额约7%,对面台积电已经达到73%。系统LSI夹在中间,体量不大。
第二块是DX(手机和家电部门)。它内部最大的是手机业务,财报里手机和网络设备合在一起披露,叫MX/NW;电视、冰箱这类家电也归DX管,但不单列。三星手机全球出货量常年排第一,同时它还是自家存储部门的大客户:手机里的内存和闪存,很多直接向DS购买。
第三块是SDC(显示面板部门),中小尺寸OLED全球份额领先。第四块是哈曼(汽车电子部门),做车载音响和智能座舱。
存储是这一季的主战场,牌桌上主要是三家:三星、海力士、美光。先看看它们各自的位置。
三星强在“全”和规模,DRAM排第一,NAND排前二,这轮涨价,它从服务器、手机到PC,每条产品线都跟着受益。海力士是另一种强法,把宝押在HBM上,也就是AI服务器专用的高带宽内存,市场份额接近六成,英伟达最大的订单在它手里,但传统DRAM的产能被挤占,这一轮普涨它吃到的红利反而不如三星。美光份额排第三,但长约签得最激进,用不可撤销、照付不议的合同把未来几年的收入提前锁住;它还是美国本土唯一的存储大厂,美国客户的订单天然向它倾斜。
一句话概括,三星强在全面,弱在最高端的HBM和持续亏损的代工;海力士强在HBM,弱在“把鸡蛋放在一个篮子里”;美光锁长期订单的能力最强。
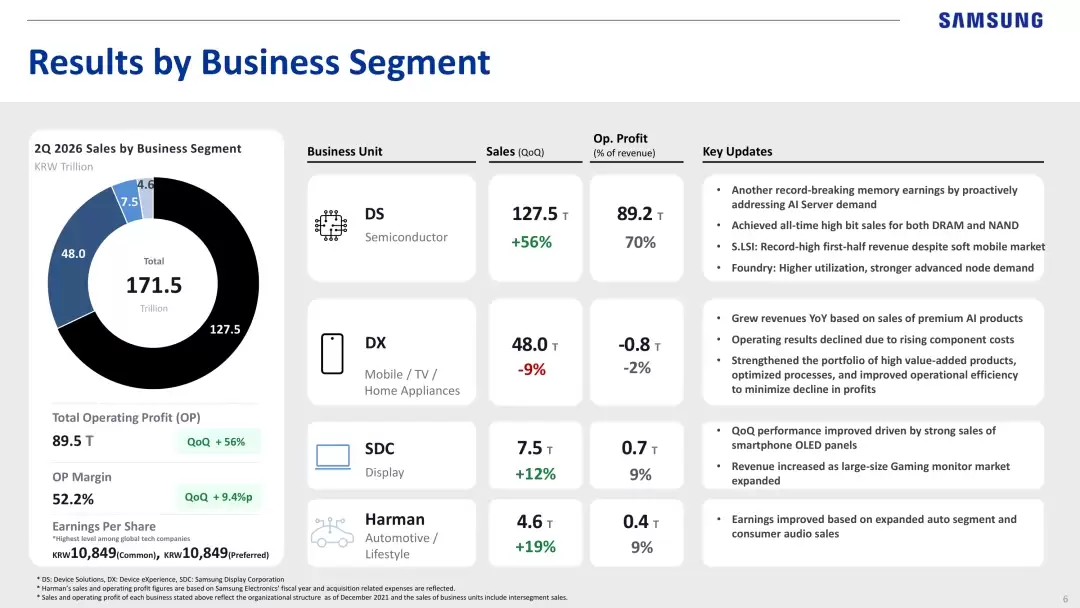
三星电子二季度分部门业绩:DS部门营业利润89.2万亿韩元,DX亏损0.8万亿韩元 图源 / 三星电子2026年二季度财报
分部门看,DS营收127.5万亿韩元,营业利润89.2万亿韩元,贡献了全公司99%的利润。LSI和代工的利润没有单独披露,券商此前估计两者单季一共亏约1.7万亿韩元,公司自己的说法是LSI上半年营收创纪录,代工靠HBM Base Die需求和美国客户订单增收。三星至今不把存储、LSI、代工的利润拆开披露。
代工唯一的亮点是6月据报实现单月盈利,这是2023年以来第一次。原因来自两方面:HBM4的Base Die订单放量,加上市场消息称4nm良率拉到约80%;Base Die是HBM底部那块逻辑芯片,负责和GPU通信,三星用自家代工产线制造。归根结底,还是存储的订单,让代工赚到了钱。
DX的实际数字比最悲观的市场预期还差。券商盘前预估它赚1.2-1.5万亿韩元,实际是从盈利转为亏损0.8万亿,手机所在的MX/NW亏0.7万亿,去年同期DX还赚了3.3万亿。芯片涨价的收益记在DS业务,对应的成本压在MX头上。
SDC赚了0.7万亿,哈曼赚了0.4万亿,加起来刚过总利润的1%。
总的来看,三星这季利润创下纪录,靠的其实只有存储这一块业务。
02 存储为什么能赚这么多?
存储这一季为什么能赚这么多?
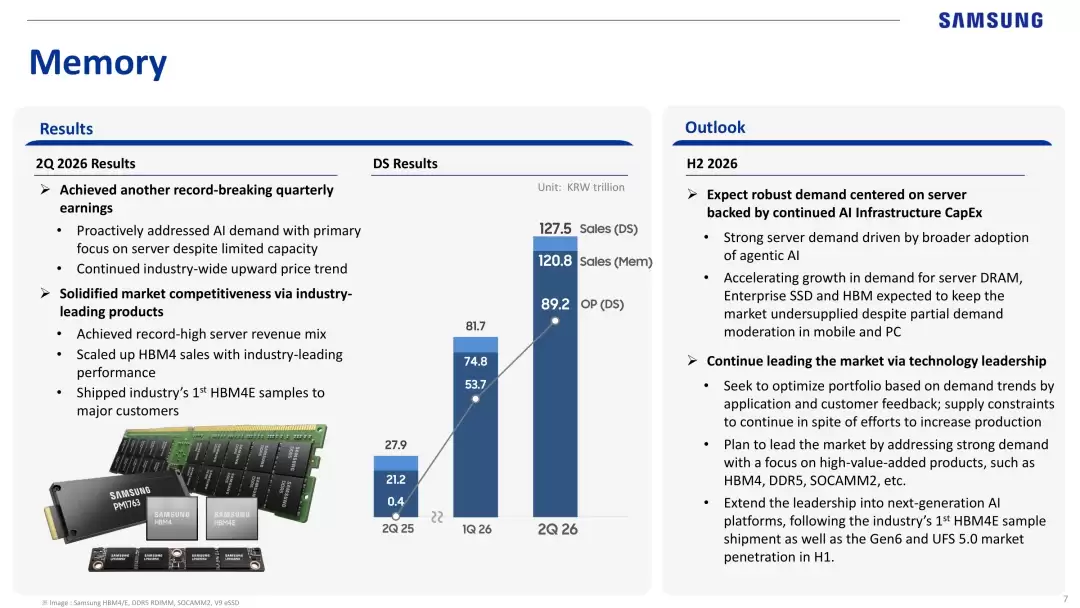
三星存储业务二季度营收120.8万亿韩元,环比增长62% 图源 / 三星电子2026年二季度财报
先看财报数字。二季度存储营收120.8万亿韩元,环比增长62%,同比增长471%,DRAM和NAND的销量都创了新高,服务器收入占比也创了纪录。
首要的原因还是价格。
TrendForce的预测口径,二季度传统DRAM合约价环比涨58-63%,NAND涨70-75%。合约价是存储厂对大客户按月按季签的批量协议价,存储厂的利润跟着它走。花旗用均价口径算出的NAND涨幅是53%,两种算法量出来的数不一样,不能直接比,看趋势方向就行。再往前一个季度,传统DRAM合约价涨了九成多。连续两个季度这种涨法,存储行业历史上没见过。
产品组合也是关键原因。这一轮涨得最凶的是传统DRAM,而三星的传统DRAM体量最大,受益也最大。
海力士正好相反,它二季度的DRAM均价只涨了约30%,远低于市场整体涨幅。原因有两个:一是产能,它把大量产能转去生产HBM,生产HBM消耗的晶圆比普通DRAM多好几倍,传统DRAM的产能被挤占;二是长约,它和约10家核心客户签了5年期长约,提前把一部分量和价锁住,涨价时多赚钱的空间也就提前锁小了。结果是海力士业绩比市场共识低了约5%,三星比共识高了约6%。
也就是说,三星这季的利润对涨价的依赖最重。海力士用一部分涨价空间,换了几年订单的确定性。三星签的长约最少,这一季赚得最多,等价格回落,利润受的冲击也最大。
还要提一句口径问题。5月底三星和工会达成协议,把DS部门年营业利润的10.5%拿出来发特别绩效奖金,按季计提。市场测算本季计提在17-19万亿韩元,财报没有单独披露具体数字。和海力士比利润的时候,要注意三星的账面多扣了这笔钱。
价格、组合、口径三个因素算下来,三星这季利润主要靠涨价。要改变对涨价的依赖,就要看HBM。
过去两年,三星在这条产品线上是掉队者。Counterpoint数据显示,2025年一季度海力士HBM份额一度达到69%,三星只有约13%,英伟达的核心订单几乎全给了海力士。
2026年情况反转。2月,三星全球率先量产HBM4,12层产品陆续通过英伟达和AMD的认证,切入英伟达下一代平台Vera Rubin的供应链。到2026年一季度,Counterpoint口径显示,三星HBM份额已回到21%左右。公司自己的指引更激进,三季度起HBM4占自家HBM销售过半,2026年HBM营收要做到2025年的3倍以上。7月24日,三星又和博通签了一份五年合作备忘录,预计未来五年合作规模约2000亿美元,方向包括HBM4供应和2nm代工。
财报里,公司说HBM4的销售在放量,HBM4E样品已经向主要客户送样,是行业第一家,但HBM的具体收入没有披露。这也是市场最关心的数字。
03 业绩没问题,市场担心的是以后
业绩创了纪录,股价反而大跌,主要是三个原因。
第一个原因,涨价速度在放缓,市场担心周期见顶。TrendForce预计三季度DRAM合约价环比涨13-18%,NAND涨10-15%,明显收窄。大摩7月21日的报告判断今年四季度见顶,理由是价格同比涨幅的变化率峰值已至。
但花旗7月24日的报告给出了相反的观点:产业链多数环节库存只有2.5到5周,以前存储崩盘都是高库存堆出来的,这一轮库存较低,老剧本很难重演。三星自己在财报中强调:下半年以服务器为核心的需求依然强劲,供不应求会持续。
图源 / 三星官网
第二个原因,利润结构单一。三星的利润几乎全在半导体上,涨价的成本要整机来扛。有供应链媒体援引行业人士称,OPPO、vivo等下游厂商已经开始抵制涨价。
高通7月29日的财报提供了佐证,存储等环节的成本上涨吃掉了手机芯片的利润,它宣布9月1日起全系芯片涨价两位数,把成本向客户转嫁。Counterpoint的数据显示,二季度全球智能手机出货量同比下滑11%。存储涨价挤压下游,已经不是三星一家的问题。
第三个原因,市场给存储股定价的标准变了。以前给存储股估值,看的是涨价弹性,谁跟价跟得紧,谁涨得猛。韩国投资证券的判断点破了这个转变:行业转向3到5年期长约之后,估值逻辑从季度均价弹性切换到高盈利持续性。说白了,以前市场愿意为涨得多付钱,现在愿意为赚得久付钱。谁的利润被长约锁住,谁就被当成确定性给溢价。海力士和美光都披露了长约细节,美光还公布了220亿美元的客户保证金。三星签的长约最少,披露也最少。
这次财报之前,市场最关注的三件事,财报都提到了,但都没给出明确答案。第一,HBM的实际收入,公司只说HBM4在放量,没有披露具体数字。第二,代工有没有扭亏,公司只说了增收,没有提利润。第三,三星自己的长约条款。据媒体报道,三星长期供货协议已占其DRAM出货约40%,但条款从未官方披露,这次财报同样没有提。
在三星披露更多信息之前,市场给它的定价,大概率还是周期股的价。








火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。








AirBuddy 3 是面向 macOS 的蓝牙外设增强工具,可集中查看 AirPods、Beats 与苹果设备电量,提供快速连接、播放控制、电量提醒、桌面小组件和多台 Mac 外设接力等功能。

AirServer macOS版可把 Mac 转换为无线投屏接收端,通过 AirPlay 或 Google Cast 接收手机、平板和电脑画面,并支持多设备同时连接、高清镜像及会话录制,适合家庭娱乐、课堂教学、会议演示和应用展示。



Autodesk Maya 是面向影视、电视、动画和游戏行业的专业三维制作软件,集多边形与 NURBS 建模、角色绑定、关键帧和动作捕捉动画、Bifrost 特效模拟、材质开发及 Arnold 渲染于一体,

AirServer Windows版可把电脑变成AirPlay、Google Cast和Miracast无线投屏接收端,适合会议演示、课堂教学及家庭大屏分享。发送设备通常无需另装客户端,并可同时接收和智能排列多个镜像会话。